Domain industrieisolierung.de kaufen?
Wir ziehen mit dem Projekt
industrieisolierung.de um.
Sind Sie am Kauf der Domain
industrieisolierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain industrieisolierung.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Dampfsperre Harvia WHM25Die Dampfsperre Harvia WHM25 ist ein zuverlässiges Mittel zum Schutz von Räumen vor dem Eindringen von Dampf. Ideal für den Einsatz in Saunen und Bädern geeignet. Die Sperre besteht aus hochwertigen Materialien, die beständig gegen hohe Temperaturen und Feuchtigkeit sind, was eine lange Lebensdauer garantiert. Sie ist leicht zu installieren und verhindert effektiv das Austreten von Dampf, was Komfort und Sicherheit gewährleistet. Harvia WHM25 ist die unverzichtbare Lösung zur Aufrechterhaltung eines optimalen Mikroklimas in Ihren Räumen. Passende Verlängerungen und Abdeckungen gibt es in der Kategorie Schornsteine und Ofenrohre .71,90 €*Versand: 7,09 €Sichere Weiterleitung zum Anbieter
-
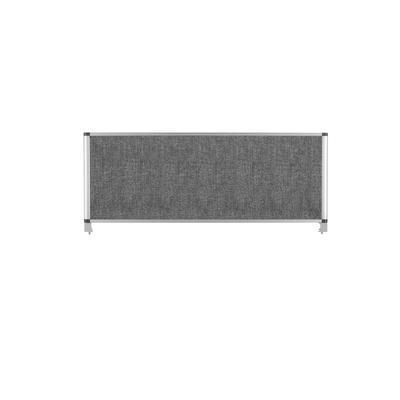
Bi-Office Lärmschutz-Tischteiler, 120x45cmDie Bi-Office Lärmschutz-Raumteiler sind die exzellente Lösung zur Verbesserung der Arbeitsbedingungen an professionellen Arbeitsplätzen, da sie als akustische Barriere funktioneren, Geräusche absorbieren und die Voraussetzungen für eine bessere...222,39 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter

-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
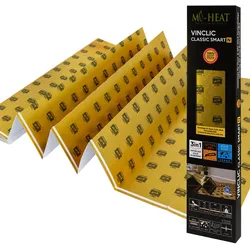
Mi-Heat Heizfilm Unterlage Dämmung mit Dampfsperre und Antirutsch-Oberfläche 530 x 118 x 0,15 cmTrittschalldämmung mit Dampfsperre und Antirutsch-Oberfläche – Perfekte Basis für deine Heizfolie im Wohnwagen Diese hochwertige Trittschalldämmung ergänzt deine Heizfolie ideal und sorgt für optimale Wärmeverteilung, Feuchtigkeitsschutz und besseren Gehkomfort. Die integrierte Dampfsperre schützt den Boden zuverlässig, während die Antirutsch-Oberfläche ein Verrutschen der Heizfolie verhindert. Dank der geringen Materialstärke von nur 1,5 mm eignet sie sich perfekt für den Einsatz im Wohnwagen. Details: Effektiver Trittschallschutz mit bis zu 19 dB Minderung Integrierte Dampfsperre gegen aufsteigende Feuchtigkeit Antirutsch-Oberfläche für sicheren Halt von Heizfolie und Bodenbelag Hohe Druckfestigkeit und lange Haltbarkeit Ideal als Unterlage für Heizfolien im Wohnwagen Technische Daten: Materialstärke: 1,5 mm Material: modifiziertes XPS/PET Druckfestigkeit: 400 kPa Punktuelle Ausgleichsfähigkeit: bis 1 mm Dynamische Druckfestigkeit: 400.000 Zyklen Wärmedurchlasswiderstand: ~0,04 m²K/W Wasserdampf-Diffusionswiderstand: 150 m Trittschallminderung: 19 dB Brandverhalten: Klasse Efl nach DIN EN 13501-1 Emissionsgeprüft mit DIBt-Zulassung Z-158.10-65 Maße: 5,3 × 1,18 m (1 Paket = 6,25 m²) Lieferumfang: 1x Trittschalldämmung mit Dampfsperre und Antirutsch-Oberfläche (6,25 m²)37,90 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Dampfsperre Harvia WHM25Die Dampfsperre Harvia WHM25 ist ein zuverlässiges Mittel zum Schutz von Räumen vor dem Eindringen von Dampf. Ideal für den Einsatz in Saunen und Bädern geeignet. Die Sperre besteht aus hochwertigen Materialien, die beständig gegen hohe Temperaturen und Feuchtigkeit sind, was eine lange Lebensdauer garantiert. Sie ist leicht zu installieren und verhindert effektiv das Austreten von Dampf, was Komfort und Sicherheit gewährleistet. Harvia WHM25 ist die unverzichtbare Lösung zur Aufrechterhaltung eines optimalen Mikroklimas in Ihren Räumen. Passende Verlängerungen und Abdeckungen gibt es in der Kategorie Schornsteine und Ofenrohre .71,90 €*Versand: 7,09 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Ähnliche Suchbegriffe für Aufwendungen
-
Bi-Office Lärmschutz-Tischteiler, 120x45cmDie Bi-Office Lärmschutz-Raumteiler sind die exzellente Lösung zur Verbesserung der Arbeitsbedingungen an professionellen Arbeitsplätzen, da sie als akustische Barriere funktioneren, Geräusche absorbieren und die Voraussetzungen für eine bessere...222,39 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.